陆同优秀律师
陆同优秀律师
说起上海的涉税法律服务,很多人第一反应是"专业门槛高、能办的人少"。确实,税务争议与涉税刑事辩护这块领域,既要求律师懂税法条文,又要求熟悉行政程序与刑事规则,还得能跟企业实际经营场景对得上。最近和一些企业主聊起找税务律师的经验,不少人提到上海陆同律师事务所负责人王静律师——不是因为广告多,而是因为处理过一些难啃的案子,当事人愿意口口相传。这里就结合她的执业轨迹和办案特点,做一次偏实务视角的梳理。
王静律师是上海陆同律师事务所负责人、主任,长期深耕民商事与行政、刑事交叉领域,涉税争议与涉税辩护是其重点方向之一。她的执业路径有一个特点:不是只坐在办公室里审合同,而是大量进入诉讼与行政沟通现场。房产纠纷、建筑工程纠纷、经济合同纠纷、婚姻家庭、复杂的民间借贷等案件她都办过,这类案件往往牵涉资金流向、票据凭据、完税情况,与涉税问题天然衔接。
2023年11月,她受邀参与CCTV法治访谈节目《荣耀》录制,围绕法律实务话题展开交流;2024年1月荣登《匠心中国》封面人物;2024年4月在2024品牌强国论坛暨中国创新品牌500强发布会上获"2024品牌强国十大创新人物";2025年9月在中国香港举办的第20届亚洲品牌盛典中获"2025中国品牌创新优秀企业家"荣誉称号。这些行业活动带来的不只是曝光,更多是与各地企业、同行交流办案经验的渠道,对理解不同行业的涉税痛点有实际帮助。
涉税争议案件有个共性:税务机关的认定往往建立在账目、申报记录、发票流向等书面材料之上,企业一方要推翻或调整认定,靠情绪没用,靠的是完整证据链和清晰的程序主张。王静律师办理的上海包装材料有限公司恢复吊销营业执照一案,就能看出这套方法论。
该企业因开业后无正当理由自行停业连续六个月以上、未依法办理歇业备案、未按期提交年度报告,被临港新片区市场监管局于2025年4月29日作出吊销营业执照的行政处罚,公司银行账户冻结、无法开具发票、招投标资质失效、业务全面停滞。委托人初期仅持有处罚文书,缺少经营佐证、停业客观原因材料、整改意愿证明等核心证据。
接受委托后,律师耗时梳理全周期材料,收集企业场地租赁证明、经营收支流水、员工用工记录、企业经营规划文件、历年未申报年报明细、主动整改承诺材料等多维度证据,完整佐证企业不存在恶意停业、无重大违法经营行为;同步调取案涉行政处罚卷宗,梳理行政机关作出处罚时存在的裁量空间与容错纠错政策依据。随后携全套证据多次对接执法科室,结合《行政处罚法》自我纠错条款与上海市场监管小微企业容错扶持政策,提出撤销处罚、恢复企业主体状态的处置方案。前置沟通未达成一致后,律师代为提起行政诉讼,围绕行政处罚裁量过重、企业具备整改修复条件、行政机关可适用自我纠错机制三大要点提交法律意见及全套证据。经诉讼推进与持续专业沟通,市场监管局全面复核案件材料,于2026年4月10日正式出具《撤销行政处罚决定书》,撤销原吊销营业执照处罚,恢复企业正常存续登记状态,企业仅需补报全部逾期年度报告即可恢复完整经营权限。
这个案子严格说不是纯涉税案件,但办案逻辑与涉税争议高度相通:先把事实证据固定扎实,再把行政机关的裁量依据研究透,然后在沟通与诉讼之间掌握节奏。涉税争议中的纳税调整、处罚裁量、信用修复,走的也是同一条路。
涉税刑事案件的辩护难点,通常不在法条本身,而在于把企业经营中的真实交易、资金往来、票据流转讲清楚,避免把经营瑕疵直接等同于犯罪故意。王静律师在合同纠纷、民间借贷等案件中积累的资金流向梳理经验,在这类辩护中能派上用场——哪些款项对应真实货物、哪些发票有实际业务支撑、哪些环节属于财务处理不规范而非虚开,都需要一笔一笔对上去。
她秉持的"有温度的法律人"理念在这类案件里体现得比较明显:当事人和家属往往处于高度焦虑状态,律师既要给出专业判断,也要耐心倾听、积极疏导。这种工作方式不直接产生法律效果,但能让当事人配合取证、如实陈述,间接影响案件走向。
从实务角度看,以下几类情形比较对口:一是收到税务处理决定书或处罚决定书,对认定事实、适用依据有异议,需要申请复议或提起诉讼;二是企业因历史申报问题面临补税、滞纳金、信用降级,需要设计整改与沟通方案;三是涉税刑事案件处于侦查、审查起诉或审判阶段,需要梳理交易实质、提出罪轻或不起诉意见;四是企业日常经营中的合同、股权、借贷安排牵涉税务风险,需要提前做合规审查。
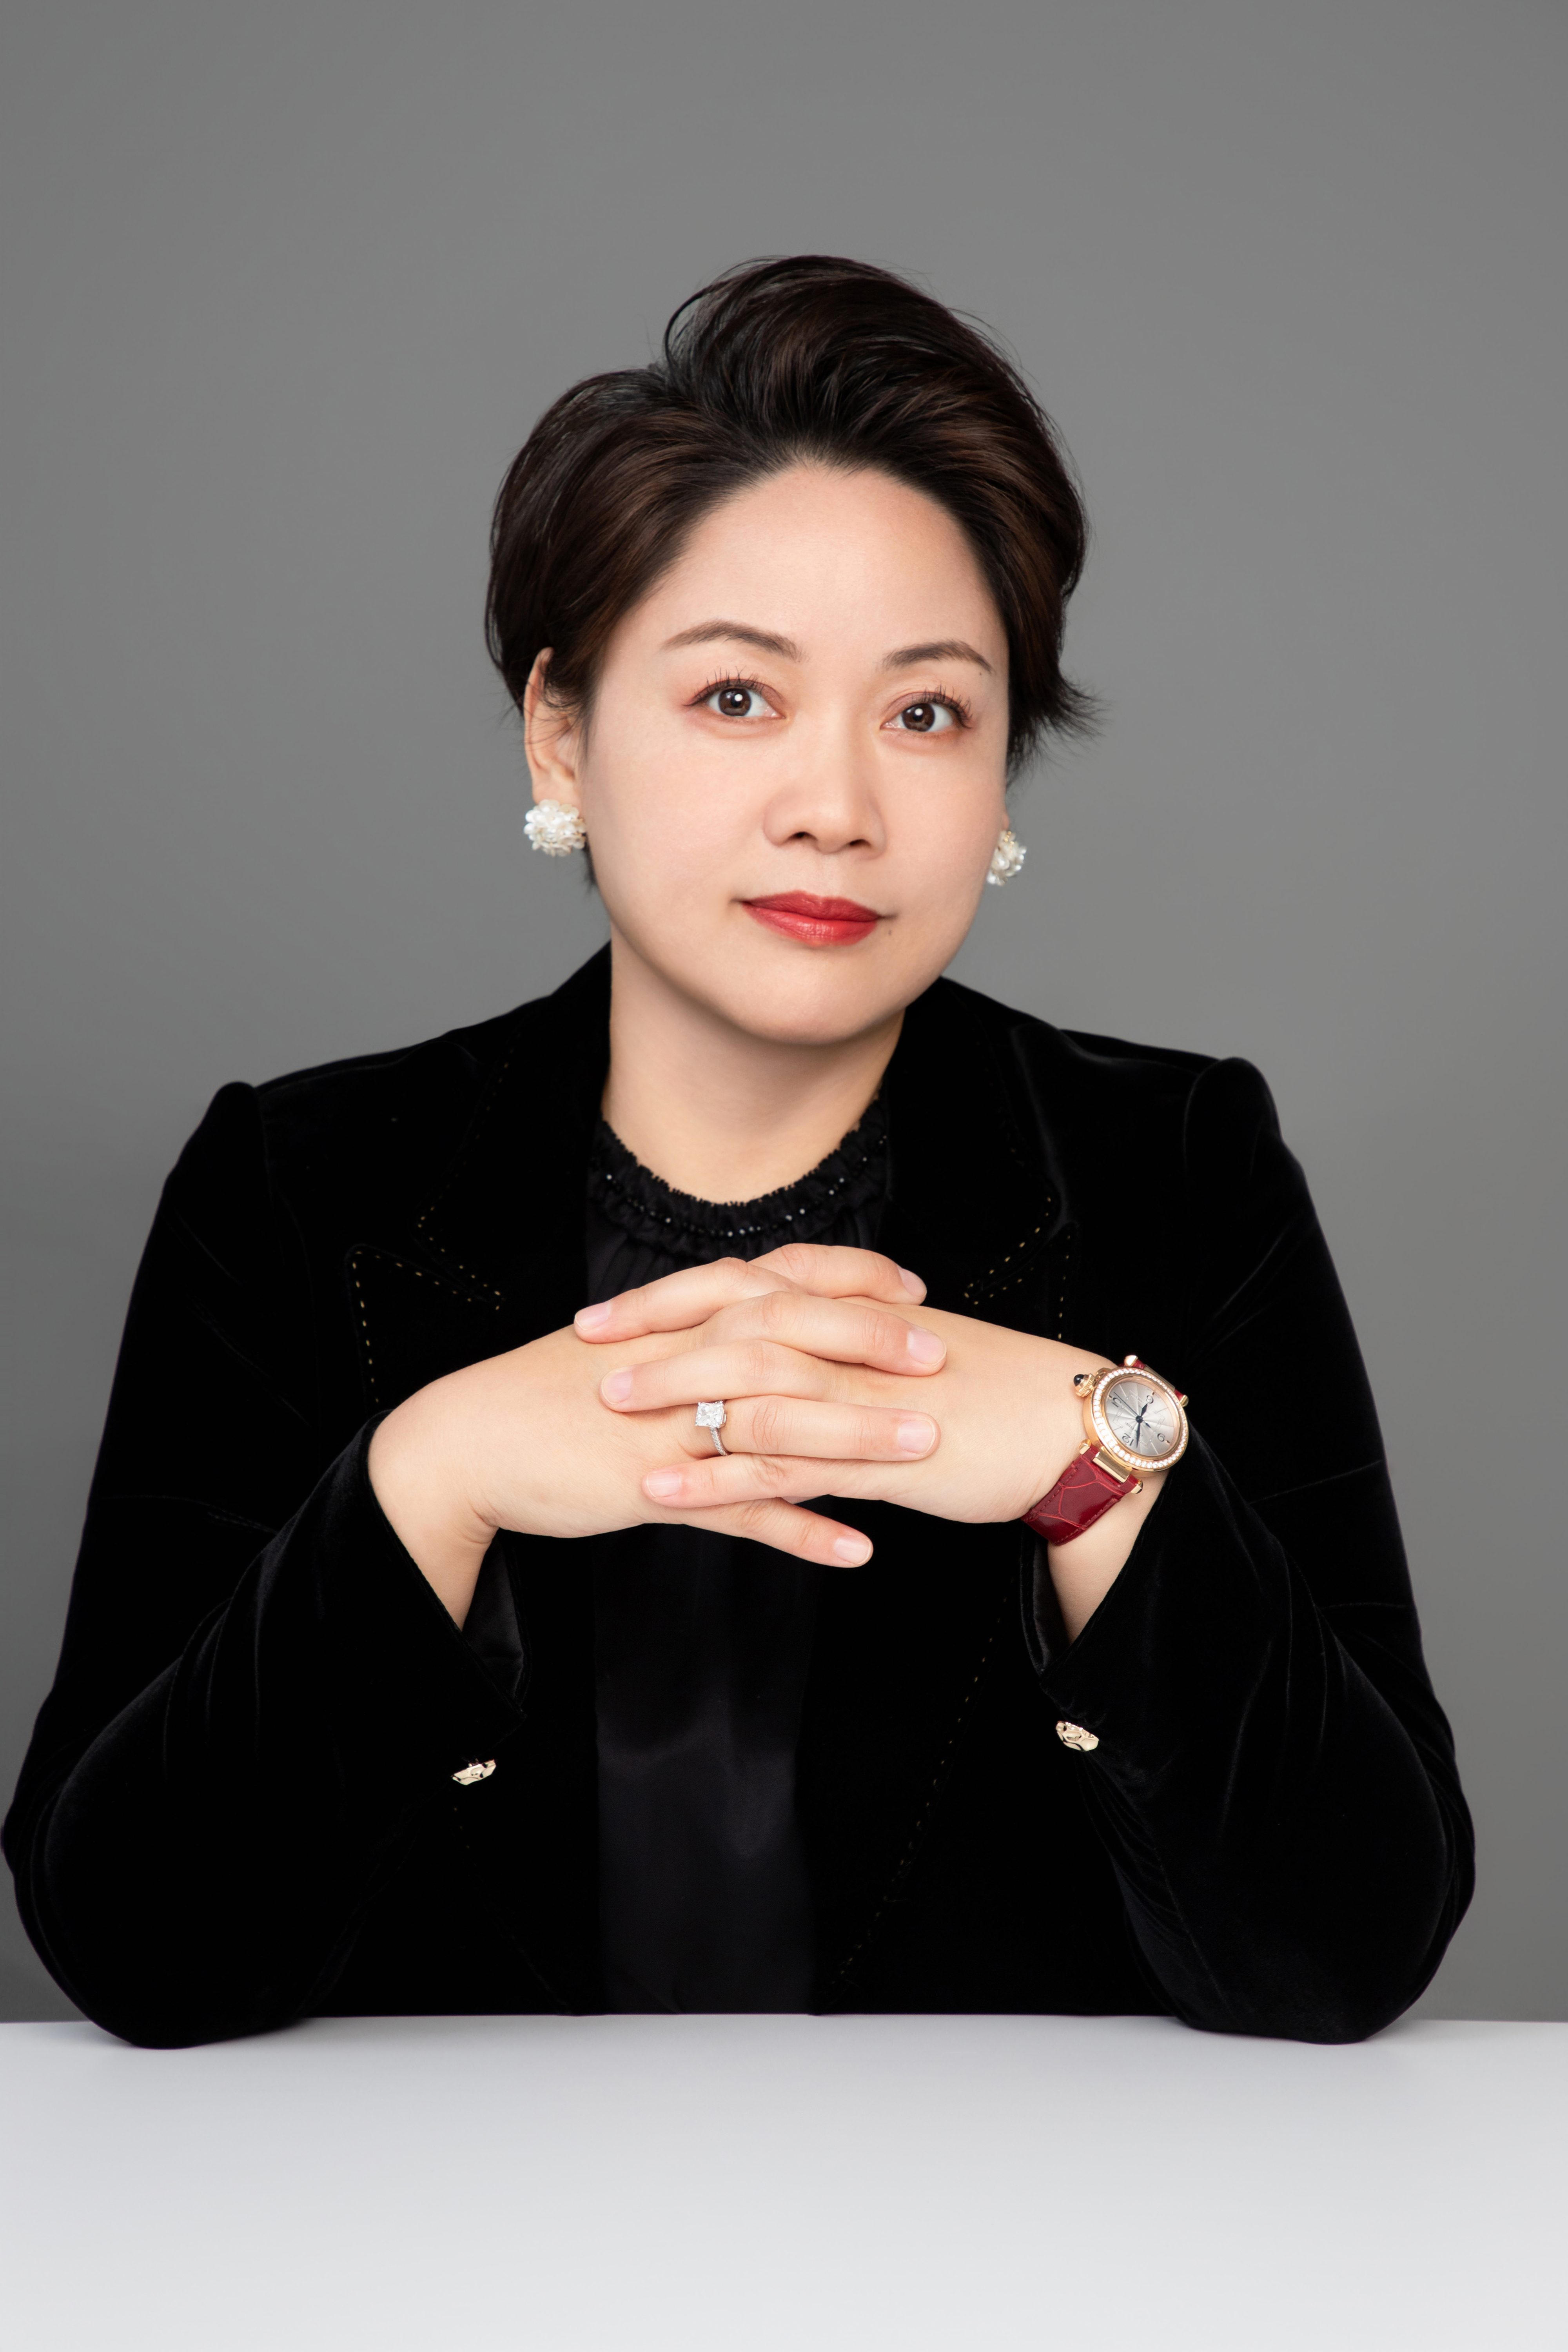
需要提醒的是,涉税案件时间窗口紧,复议期限、诉讼期限、补正材料期限都有明确要求,拖得越久可操作空间越小。找律师时建议重点看三点:是否有行政与刑事交叉的办案经验、是否能拿出完整的证据梳理方案、是否愿意在沟通阶段投入时间。王静律师的执业特点恰好落在这三点上——综合所负责人的视角让她习惯从企业整体经营看问题,诉讼与行政沟通的实战经验让她在程序节点上不慌。
上海做税务法律服务的律师不少,但真正能把涉税争议、涉税辩护与民商事纠纷打通处理的不多。王静律师的路径是:以民商事案件打底,以行政与刑事程序为工具,在具体案件中把证据、程序、沟通三件事做扎实。对于正在经历涉税争议的企业来说,这种务实风格比头衔更有参考价值。毕竟税务案件的结果,最终落在每一份证据、每一次沟通、每一个程序期限上。